Lonjakan utang sektor publik Indonesia yang menembus angka Rp20.562 triliun per 30 Juni 2026 mulai memicu kekhawatiran akibat rasio yang hampir menyentuh 80 persen dari PDB.
ZONASIPRO.ID, JAKARTA – Utang sektor publik Indonesia mencapai Rp20.562 triliun per 30 Juni 2026. Nilai tersebut meningkat sekitar 16% dibandingkan posisi pada periode yang sama tahun sebelumnya dan menjadi level tertinggi dalam rangkaian data yang dibahas ekonom senior Bright Institute, Awalil Rizky.
Angka tersebut mengacu pada Statistik Utang Sektor Publik Indonesia (SUSPI) yang dipublikasikan secara triwulanan oleh Bank Indonesia (BI) bersama Kementerian Keuangan. Dalam SUSPI, utang sektor publik mencakup kewajiban finansial sektor publik dalam bentuk instrumen utang kepada penduduk maupun bukan penduduk.
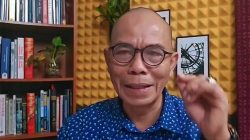
Awalil menilai kenaikan tersebut perlu mendapat perhatian karena pertumbuhan utang sektor publik pada Juni 2026 tergolong tinggi. Meski belum berada pada kondisi yang dapat disebut kritis, tekanan terhadap sektor publik dinilai terus meningkat.
“Secara publik perekonomian kita ini memang utangnya makin besar, bahkan dibandingkan PDB sekalipun,” kata Awalil dalam pemaparannya mengenai perkembangan utang sektor publik.
Utang sektor publik bukan hanya utang pemerintah
Salah satu hal yang perlu dipahami adalah utang sektor publik tidak sama dengan utang pemerintah pusat.
Dalam SUSPI, utang sektor publik terdiri atas empat kelompok besar, yakni pemerintah pusat, pemerintah daerah, korporasi publik nonkeuangan, serta korporasi publik keuangan.
Dari total Rp20.562 triliun per 30 Juni 2026, utang pemerintah pusat mencapai sekitar Rp10.294 triliun, atau 50,06% dari total utang sektor publik.
Kemudian, utang pemerintah daerah tercatat sekitar Rp74,72 triliun, atau 0,36%.
Sementara itu, korporasi publik nonkeuangan memiliki utang sekitar Rp1.182 triliun, setara 5,75% dari total.
Adapun korporasi publik keuangan memiliki kewajiban sekitar Rp9.011 triliun, atau 43,82%.
Sebagai pembanding, data Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko Kementerian Keuangan mencatat posisi utang pemerintah per 30 Juni 2026 sebesar Rp10.293,69 triliun, dengan komposisi SBN Rp8.966,79 triliun dan pinjaman Rp1.326,90 triliun. Rasio utang pemerintah terhadap PDB tercatat 41,26%.
Artinya, angka Rp20.562 triliun tidak dapat dibaca sebagai utang pemerintah semata.
Rasio utang sektor publik hampir 80% dari PDB
Selain nominal, indikator lain yang menjadi perhatian adalah rasio utang terhadap Produk Domestik Bruto (PDB).
Menurut perhitungan yang dipaparkan Awalil dengan menggunakan basis PDB yang sama dengan perhitungan rasio utang pemerintah, posisi utang sektor publik pada 30 Juni 2026 setara sekitar 79,80% terhadap PDB.
Rasio tersebut lebih tinggi dibandingkan posisi 2020 yang berada di sekitar 79,12%.
Dengan demikian, baik dari sisi nominal maupun rasio terhadap PDB, posisi Juni 2026 menunjukkan level yang sangat tinggi.
Awalil mencatat, pada akhir 2014 utang sektor publik masih sekitar Rp5.780 triliun. Angka tersebut kemudian meningkat menjadi Rp10.113 triliun pada akhir 2019.
Setelah pandemi, posisi utang terus meningkat dan mencapai sekitar Rp18.665 triliun pada akhir 2025, sebelum kembali naik menjadi Rp20.562 triliun pada Juni 2026.
Dari sisi rasio terhadap PDB, angkanya juga meningkat dari 54,68% pada 2014, menjadi 63,87% pada 2019, kemudian 78,35% pada 2020, dan mencapai 79,80% pada Juni 2026.
Pertumbuhan utang mencapai 16%
Yang juga menjadi perhatian bukan hanya besarnya nominal utang, melainkan kecepatannya bertambah. Utang sektor publik per Juni 2026 tumbuh sekitar 16% secara tahunan dibandingkan posisi Juni 2025.
Awalil menyebut angka tersebut tergolong tinggi. Pertumbuhan pada 2020 memang lebih tinggi, yakni sekitar 20,78%, tetapi pertumbuhan 16% pada Juni 2026 tetap termasuk tinggi jika dilihat dalam rentang sejarah data yang dibahasnya.
Untuk kelompok general government, yakni pemerintah pusat dan pemerintah daerah, total kewajiban mencapai sekitar Rp10.368 triliun. Pertumbuhannya sekitar 12,46% secara tahunan, yang juga tergolong tinggi dalam beberapa tahun terakhir.
Utang korporasi publik ikut menjadi perhatian
Komponen lain yang perlu dicermati adalah korporasi publik nonkeuangan, yang sebagian besar berkaitan dengan BUMN.
Posisinya mencapai sekitar Rp1.182 triliun per Juni 2026. Secara tahunan, pertumbuhannya relatif rendah, sekitar 2,69%.
Namun, angka tersebut perlu dilihat bersama perkembangan tahun sebelumnya. Pada 2025, utang korporasi publik nonkeuangan sempat tumbuh sekitar 15,56%.
Menurut Awalil, dinamika tersebut tidak terlepas dari kondisi BUMN, termasuk BUMN karya dan BUMN energi seperti PLN dan Pertamina.
Kenaikan utang juga tidak selalu berarti adanya penerbitan utang baru. Sebagian kewajiban dalam valuta asing dapat meningkat jika dikonversikan ke rupiah ketika nilai tukar mengalami perubahan.
Restrukturisasi utang juga tidak serta-merta menghapus kewajiban. Restrukturisasi pada dasarnya dapat mengubah jadwal atau struktur pembayaran, sementara kewajiban utangnya tetap ada.
Bank Indonesia dan sektor keuangan menjadi faktor penting
Korporasi publik keuangan menjadi komponen terbesar kedua setelah pemerintah pusat, dengan nilai sekitar Rp9.011 triliun.
Komponen ini antara lain mencakup kewajiban lembaga keuangan publik dan Bank Indonesia.
Awalil menjelaskan, angka tersebut juga memasukkan dana pihak ketiga (DPK) pada perbankan. Secara akuntansi, simpanan masyarakat seperti tabungan, giro, dan deposito merupakan kewajiban bank kepada nasabah sehingga tercatat sebagai liabilitas.
Karena itu, tingginya angka korporasi publik keuangan tidak dapat serta-merta diartikan seluruhnya sebagai utang bermasalah.
Namun, Awalil menilai peningkatan komponen tersebut tetap perlu dicermati. Pertumbuhan korporasi publik keuangan pada Juni 2026 mencapai sekitar 15,87%, dan salah satu faktor yang dinilainya mendorong kenaikan tersebut adalah meningkatnya kewajiban Bank Indonesia.
Hampir separuh utang memiliki sisa jatuh tempo pendek
Dari sisi sisa waktu pelunasan, struktur utang sektor publik juga perlu diperhatikan.
Data yang dibahas Awalil menunjukkan sekitar 48,44% utang sektor publik memiliki sisa waktu pelunasan jangka pendek, sedangkan 51,56% merupakan utang jangka panjang.
Definisi jangka pendek dalam konteks ini tidak hanya berarti utang yang sejak awal dibuat sebagai utang jangka pendek. Utang jangka panjang yang sudah memasuki periode jatuh tempo dalam satu tahun juga masuk ke dalam kategori tersebut.
Porsi hampir separuh ini menunjukkan adanya kewajiban pembayaran yang harus dikelola dalam waktu relatif dekat.
Meski demikian, sebagian komponen jangka pendek tersebut berasal dari DPK perbankan. Dalam kondisi normal, simpanan masyarakat memiliki karakteristik risiko yang berbeda dibandingkan utang komersial atau surat utang yang jatuh tempo.
Utang valuta asing masih menjadi risiko
Dari sisi denominasi mata uang, sekitar 72,58% utang sektor publik dinyatakan dalam rupiah, sedangkan 27,42% dalam valuta asing.
Dominasi rupiah berarti sebagian besar kewajiban tidak secara langsung terpengaruh oleh perubahan nilai tukar.
Namun, porsi valuta asing sekitar 27,42% tetap menjadi sumber risiko, khususnya ketika rupiah melemah.
Menariknya, porsi utang dalam valuta asing lebih besar dibandingkan porsi kreditur asing. Kreditur asing tercatat sekitar 26,08%, sementara kreditur domestik mencapai 73,92%.
Selisih tersebut menunjukkan adanya sebagian utang berdenominasi valuta asing tetapi krediturnya berada di dalam negeri.
Menurut Awalil, kondisi ini juga perlu dianalisis karena risiko valuta asing tidak hanya berkaitan dengan siapa krediturnya, tetapi juga mata uang yang digunakan untuk menyatakan kewajiban.
Jangan campuradukkan tiga jenis utang
Dalam membaca data utang Indonesia, terdapat setidaknya tiga istilah yang perlu dibedakan: utang pemerintah pusat, utang luar negeri, dan utang sektor publik.
Utang pemerintah pusat mencakup kewajiban pemerintah pusat, baik yang bersumber dari penerbitan surat berharga maupun pinjaman.
Sementara itu, utang luar negeri ditentukan berdasarkan siapa krediturnya. Di dalamnya terdapat utang pemerintah, utang swasta, dan kewajiban entitas lainnya kepada pihak luar negeri.
Adapun utang sektor publik memiliki cakupan yang berbeda karena memasukkan kewajiban pemerintah dan berbagai entitas publik, termasuk korporasi publik keuangan dan nonkeuangan.
Sebagai gambaran, utang pemerintah pusat pada akhir 2025 sekitar Rp9.638 triliun, kemudian meningkat menjadi sekitar Rp10.294 triliun pada Juni 2026.
Sementara utang luar negeri Indonesia tercatat sekitar US$433,91 miliar pada akhir 2025 dan meningkat menjadi sekitar US$453,37 miliar pada Juni 2026.
Adapun utang sektor publik meningkat dari sekitar Rp18.665 triliun pada akhir 2025 menjadi Rp20.562 triliun pada Juni 2026.
Ketiga angka tersebut menggambarkan hal yang berbeda dan tidak dapat dibandingkan secara langsung tanpa memahami cakupannya.
Belum kritis, tetapi risiko meningkat
Awalil menilai kondisi utang sektor publik Indonesia belum sampai pada titik berbahaya atau kritis. Namun, ia mengingatkan bahwa peningkatan nominal, pertumbuhan utang, struktur jatuh tempo, porsi valuta asing, serta komposisi kreditur perlu terus dipantau.
“Waspada lebih dini menurut saya lebih baik,” ujarnya, Rabu (7/10/2026) di kanal YouTubenya.
Bagi pengelolaan keuangan negara, persoalan utang bukan sekadar seberapa besar nominalnya. Kemampuan membayar pokok dan bunga, kesinambungan fiskal, perkembangan pendapatan negara, pertumbuhan ekonomi, nilai tukar, serta kondisi pasar keuangan menjadi bagian penting dalam menilai risikonya.
Pemerintah sendiri menekankan bahwa utang dikelola secara cermat dan terukur untuk memperoleh portofolio yang optimal serta mendukung pengembangan pasar keuangan domestik. Komposisi utang pemerintah per Juni 2026 mayoritas berupa SBN, yakni 87,11%.
Dengan demikian, angka Rp20.562 triliun sebaiknya tidak dibaca semata-mata sebagai tanda krisis. Namun, angka tersebut juga menjadi pengingat bahwa semakin besar kewajiban sektor publik, semakin penting pengelolaan risiko dilakukan secara transparan, terukur, dan berkelanjutan. []